Un sinistre peut toucher votre entreprise de deux façons : il abîme vos locaux et votre matériel, ou il cause un dommage à un client. Ces deux cas ne relèvent pas de la même assurance. Comment savoir quelle assurance couvre quel cas, et laquelle vous devez prendre ? Cet article vous explique la différence entre la RC Pro et la multirisque professionnelle, précise laquelle est obligatoire selon votre activité et vous aide à décider ce qui convient à votre entreprise.
En bref
- La RC Pro couvre les dommages qu’une prestation cause à un client ou à un tiers, lorsque la responsabilité de votre entreprise est engagée.
- La multirisque protège les locaux, le matériel et les stocks de l’entreprise, sans qu’une faute de votre part soit en cause.
- Aucune assurance n’est imposée à toutes les entreprises : l’obligation dépend de votre activité, de vos locaux et de votre projet de travaux.
- Avant de signer, vérifiez dans chaque contrat les garanties, les exclusions et la franchise qui reste à votre charge.
RC Pro et multirisque professionnelle : la réponse en une phrase
La RC Pro couvre les conséquences financières d’un dommage que votre activité cause à un tiers, par exemple un client qui subit une perte à cause d’une erreur de votre part.
La multirisque professionnelle protège les biens de l’entreprise, comme les locaux, le matériel ou le stock, contre les sinistres prévus au contrat, par exemple un incendie ou un dégât des eaux.
La loi oblige celui qui cause un dommage à autrui par sa faute, sa négligence ou son imprudence à le réparer (articles 1240 et 1241 du Code civil).
Prenons un incendie né de votre négligence dans l’atelier, qui abîme le local voisin. Votre multirisque couvre vos murs et votre matériel. Le voisin, lui, vous réclame ses dégâts : c’est la RC Pro qui répond.
Qu’est-ce que la RC Pro et la multirisque professionnelle ?
La RC Pro : répondre des dommages causés aux tiers
La RC Pro se déclenche quand la responsabilité de votre entreprise est engagée après un dommage causé à un tiers, comme un client ou un passant.
Elle prend alors en charge les conséquences financières de ce dommage, à condition que le contrat couvre bien ce sinistre. Vérifiez donc que votre activité figure bien au contrat avant de compter dessus.
Un dommage causé à un tiers prend l’une de ces trois formes :
- Le dommage corporel atteint une personne, comme un client blessé dans vos locaux.
- Le dommage matériel abîme ou détruit un bien, par exemple un meuble cassé chez un client.
- Le dommage immatériel touche les finances du tiers, après une erreur ou un retard.
Les frais de défense, engagés pour répondre à la réclamation, peuvent aussi être couverts. Vérifiez alors les conditions et les plafonds.
La multirisque professionnelle : protéger les biens et l’activité
La multirisque protège d’abord les biens de l’entreprise : le local, les meubles, les équipements, les marchandises et les stocks. Ce qui est couvert dépend des garanties souscrites.
Si un sinistre arrête l’activité, les ventes aussi. La perte d’exploitation compense la marge brute perdue, soit les ventes moins les achats. Elle couvre aussi certains frais engagés pour poursuivre l’activité. Vérifiez la durée de l’indemnisation avant de signer.
RC Pro et multirisque : lesquelles sont obligatoires ?
Aucune règle générale n’oblige toutes les entreprises à prendre une assurance professionnelle. Tout dépend de votre activité. Certaines professions réglementées doivent souscrire une RC Pro.
C’est le cas des avocats, de certaines professions de santé et des experts-comptables. Un agent immobilier doit souscrire une assurance de responsabilité civile professionnelle pour exercer. Pour les autres métiers, demandez à votre assureur si la loi vous y oblige.
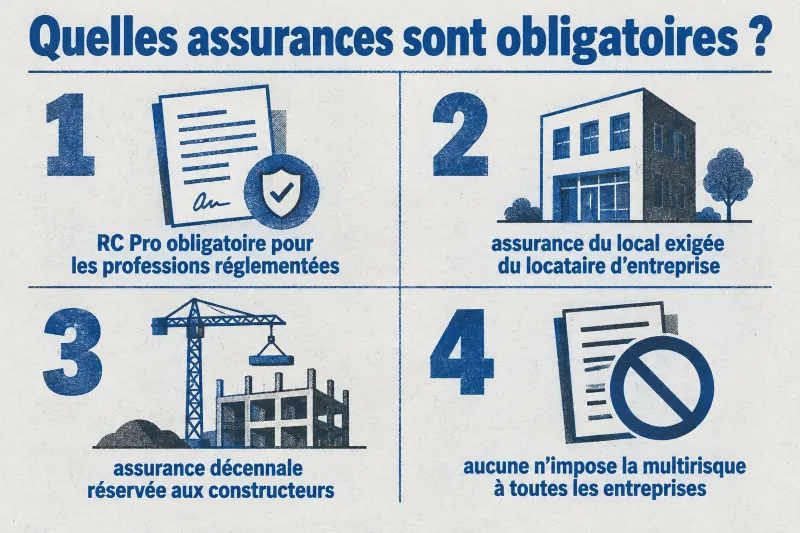
Si votre entreprise loue ses locaux, l’assurance des locaux est obligatoire. Elle couvre en général l’incendie, l’explosion, les dégâts des eaux et les catastrophes naturelles.
Si vous êtes propriétaire, cette obligation n’existe pas, mais protéger le bâtiment reste conseillé.
Pour construire ou rénover un ouvrage, l’assurance décennale doit être souscrite avant le début des travaux. Elle couvre pendant dix ans les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à son usage.
RC Pro ou multirisque : quelles différences ?
La RC Pro répond à une faute commise envers un tiers. Si un client se blesse pendant votre prestation, ou si son bien est abîmé, c’est elle qui intervient.
La multirisque, elle, ne dépend pas d’une faute. Elle couvre vos locaux, vos stocks et votre matériel quand un événement les endommage, par exemple un incendie ou un dégât des eaux.
Ces trois assurances ne couvrent pas les mêmes situations. Le tableau montre laquelle répond à quel cas.
| Critère | RC exploitation | RC Pro | Multirisque |
|---|---|---|---|
| Risque couvert | Dommages liés à la vie courante de l’entreprise, sans lien direct avec la prestation | Dommages liés à une prestation ou à un conseil | Pertes sur les biens de l’entreprise, pour les garanties choisies au contrat |
| Qui est indemnisé | Le client ou le tiers blessé | Le client lésé par la prestation | Votre entreprise, pour ses biens |
| Cas concret | Un client se blesse en glissant dans vos locaux | Un client perd de l’argent après une erreur dans votre conseil | Votre matériel est endommagé |
Quelles garanties couvrent la RC Pro et la multirisque ?
Voici ce que chaque contrat peut prendre en charge :
- La multirisque couvre les dégâts aux locaux et aux biens de l’entreprise, qu’ils viennent d’un incendie, d’une explosion, d’un dégât des eaux, d’un événement climatique, d’un vol ou d’un acte de vandalisme.
- La RC Pro couvre les dommages corporels, matériels et immatériels causés à un client ou à un partenaire pendant votre activité.
- Dans les deux cas, la prise en charge dépend des garanties que vous avez souscrites et des limites inscrites au contrat.
Le bris de matériel couvre les casses accidentelles d’un équipement, mais seulement si cette option figure dans votre contrat. Sans elle, une machine cassée reste à votre charge.
La perte d’exploitation paie vos frais fixes, comme le loyer, quand un sinistre arrête votre activité. Une multirisque peut aussi réunir la RC Pro, mais pas toujours : vérifiez-la dans le contrat.
Comment choisir selon votre activité et combiner les deux ?
Choisissez la RC Pro si votre activité peut causer un dommage à un client ou à un autre tiers. Un artisan qui abîme le mur d’un client relève de la RC Pro.
Choisissez la multirisque si vous devez protéger le local, le matériel, les marchandises ou les stocks. Si vous devez couvrir à la fois les tiers et vos biens, souscrivez les deux, puis vérifiez les garanties incluses dans la multirisque.
Avant de demander un devis, rassemblez votre chiffre d’affaires, votre nombre de salariés, la description de votre activité, vos locaux et votre matériel, ainsi que vos sinistres passés.
Comparez ensuite les garanties, exclusions, plafonds et franchises, en vérifiant que vos activités déclarées correspondent au travail réellement effectué. Un courtier peut vous aider, mais demandez-lui comment il est rémunéré et vérifiez-le dans les documents remis.
Quelles exclusions faut-il vérifier avant de signer ?
Avant de signer, vérifiez ce que chaque contrat exclut, car les exclusions changent d’un contrat à l’autre :
- RC Pro : vérifiez que les erreurs, omissions et négligences sont bien couvertes.
- RC Pro : contrôlez que les dommages après livraison sont inclus, ainsi que les frais de défense.
- RC Pro : regardez si les dommages aux biens confiés sont couverts, car cette garantie dépend du contrat.
- Multirisque : repérez les exclusions pour l’usure, le défaut d’entretien et les dommages causés volontairement.
Une faute intentionnelle, c’est un dommage causé volontairement. Dans ce cas, le dommage peut ne pas être garanti, donc l’assurance peut ne pas vous indemniser. Ne comptez pas dessus pour un geste fait exprès.
La franchise reste à votre charge après un sinistre. Le plafond est le maximum que l’assureur verse. Avant de signer, comparez ces deux chiffres pour le vol, les dégâts des eaux et le matériel.
Retenez la différence de base : la RC Pro paie quand votre travail cause un dommage à un client ou à un tiers, et la multirisque protège vos locaux, votre matériel et vos stocks. Les deux ne se remplacent pas.
Votre prochain pas : listez les risques de votre activité, puis demandez un devis pour chaque assurance. Comparez les garanties et les franchises avant de signer.